Tempo nublado
Porto Velho, RO
Dólar com.
R$ 5,2
Euro
R$ 5,91
Receita Federal e CGIBS regulamentam programa de conformidade
A Receita Federal e o CGIBS publicaram o Ato Conjunto nº 5/2026, que institui o Programa Nacional de Conformidade Tributária (PNCT) para 2026. O programa oferece adaptação assistida, autorregularização e monitoramento de documentos fiscais, visand...
A Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) regulamentaram o Programa Nacional de Conformidade Tributária (PNCT) para 2026, por meio do Ato Conjunto RFB/CGIBS nº 5/2026. A iniciativa busca auxiliar os contribuintes na adaptação às novas obrigações relacionadas ao IBS e à CBS durante a implementação da Reforma Tributária do Consumo, priorizando a orientação e a correção de inconsistências na emissão de documentos fiscais.
O programa estabelece uma sistemática de adaptação assistida, pela qual a Receita Federal e o CGIBS poderão monitorar as informações prestadas e comunicar eventuais omissões, divergências ou inconsistências. A existência de falhas não implicará, necessariamente, a perda dos benefícios do programa, desde que o contribuinte demonstre compromisso com a conformidade, atenda tempestivamente às comunicações recebidas e promova as correções necessárias até 31 de dezembro de 2026.
Entre os principais pontos da regulamentação está a preservação dos mecanismos de autorregularização. As comunicações decorrentes do monitoramento e do cruzamento de dados não caracterizam, por si só, o início de procedimento fiscal, permanecendo assegurado o prazo legal de 60 dias para regularização das inconsistências identificadas. O programa também prevê a participação dos profissionais de contabilidade, que, mediante autorização do contribuinte, poderão receber as comunicações e auxiliar diretamente no processo de adequação.
Para as empresas, o PNCT reforça a necessidade de revisão dos sistemas, cadastros e procedimentos relacionados à emissão e escrituração de documentos fiscais ainda em 2026. Ao privilegiar a orientação e a correção tempestiva de falhas durante a fase inicial da Reforma Tributária, o novo modelo busca proporcionar maior segurança na transição para IBS e CBS, reduzir riscos fiscais e estimular o cumprimento adequado das novas obrigações.
Para Ricardo Vivacqua, sócio da Vivacqua Advogados, "a regulamentação do PNCT representa um avanço relevante na transição para o IBS e a CBS, ao estabelecer uma sistemática de adaptação assistida e autorregularização, reconhecendo os desafios operacionais inerentes à implementação do novo sistema tributário. A possibilidade de permanência no programa, mesmo diante da identificação de inconsistências, desde que o contribuinte demonstre evolução no cumprimento das obrigações e promova tempestivamente as correções necessárias, tende a dar maior segurança jurídica às empresas. Merece destaque, ainda, a previsão contida no art. 348 da Lei Complementar nº 214/25, que assegura a extinção da penalidade caso a irregularidade seja sanada no prazo de até 60 dias após a intimação".
Ainda na opinião de Ricardo, "esse cenário sinaliza que o PNCT pretende inicialmente uma atuação orientativa da Administração Tributária, evitando que falhas formais oriundas da adaptação de sistemas, parametrizações e procedimentos resultem automaticamente na aplicação de penalidades. A efetividade do programa, Contudo, dependerá de como essas diretrizes serão aplicadas pela Receita Federal e pelo CGIBS. Para as empresas, será fundamental acompanhar as comunicações dos órgãos fiscais e estruturar mecanismos internos que identifiquem e corrijam tempestivamente eventuais inconsistências, reduzindo riscos fiscais durante a transição para o novo sistema".
 Economia Cresce procura por portabilidade do plano de saúde
 Economia Nexa Genesis hiperpersonaliza investimentos
 Economia Ecolab conserva 927 bi litros de água em 2025
 Economia Concurso Perícia Oficial MA: prazo termina em 5 de outubro
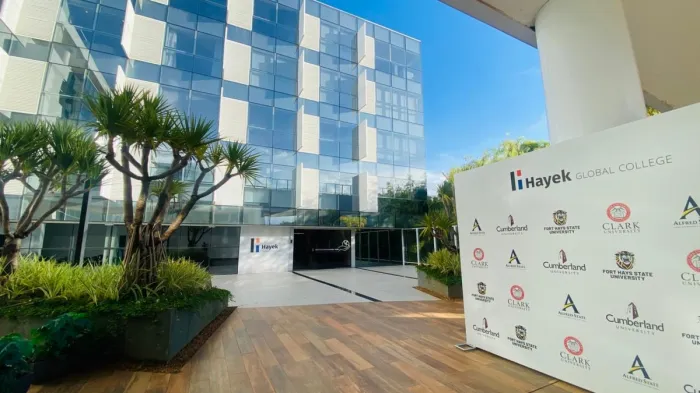 Economia Hayek abre inscrições para simulação da ONU em inglês
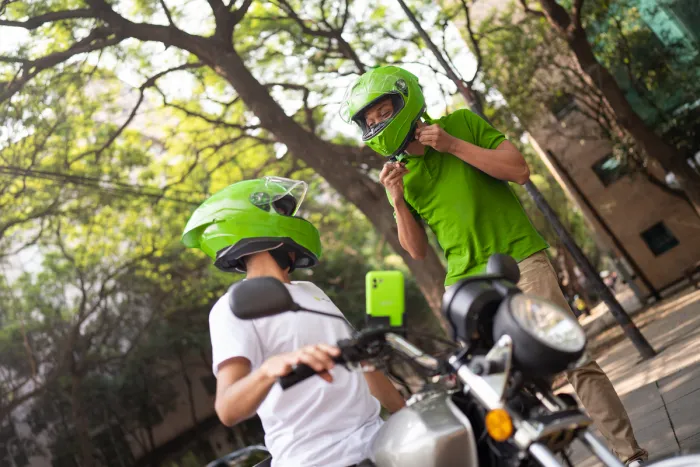 Economia inDrive lança guia de segurança para motociclistas parceiros


CNPJ 41.709.425.0001-51
Editor Responsável: Jose Cícero Moura DRT / MS Nº 50
Av. Amazonas, 2004 Letra B - Nova Porto Velho
CEP 76.820-114
- Todos os direitos reservados